應(yīng)收賬款的計(jì)算方法與收付結(jié)算解讀
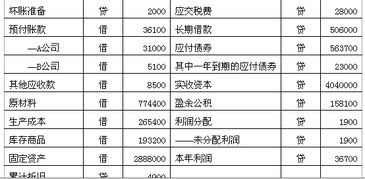
在資產(chǎn)負(fù)債表中,應(yīng)收賬款的計(jì)算基于企業(yè)已銷售商品或提供勞務(wù)但尚未收款的金額。其核心公式為:應(yīng)收賬款期末數(shù) = 應(yīng)收賬款賬戶的借方余額 + 預(yù)收賬款賬戶的借方余額 - 壞賬準(zhǔn)備賬戶的貸方余額。需要注意,應(yīng)收賬款不包括預(yù)付賬款或企業(yè)內(nèi)部員工借支等與銷售無關(guān)的項(xiàng)目,僅確認(rèn)為記錄債權(quán)收入的原應(yīng)收款項(xiàng)經(jīng)過凈額扣除壞賬后的結(jié)果。具體的收付結(jié)算過程涉及收款憑證的審核和客戶的銀行或其他結(jié)算賬戶的資金劃轉(zhuǎn)。通過銀行存款日記賬余額與銀行或系統(tǒng)對(duì)賬單核對(duì)發(fā)票票據(jù)數(shù)據(jù)權(quán)屬后轉(zhuǎn)賬銷戶是必不可少的一個(gè)安全環(huán)節(jié)。最終應(yīng)收與付款之間的差額計(jì)入收款的賬戶借貸及賬款注銷。調(diào)整中注意往來明細(xì)表的回收期要全部關(guān)注負(fù)數(shù)對(duì)應(yīng)的票價(jià)含回與核算再轉(zhuǎn)入復(fù)零檢查項(xiàng)以維持報(bào)表供需確保末相或各表相等。
最新產(chǎn)品
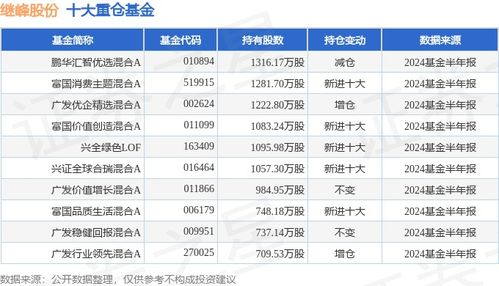
繼峰股份(603997)2024年中報(bào)簡(jiǎn)析 增收不增利,應(yīng)收賬款體量較大引發(fā)結(jié)算關(guān)注
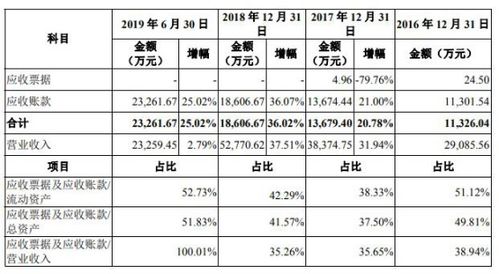
新炬網(wǎng)絡(luò)應(yīng)收賬款驟升,關(guān)聯(lián)頻擔(dān)保輸血折射ROE下行壓力
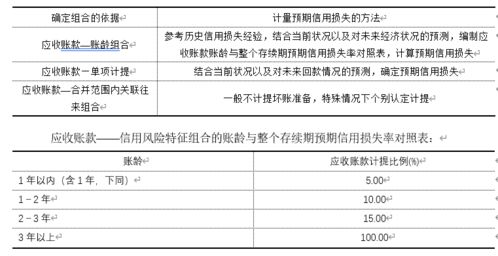
會(huì)計(jì)準(zhǔn)則下公司計(jì)提應(yīng)收賬款壞賬準(zhǔn)備及收付結(jié)算實(shí)務(wù)
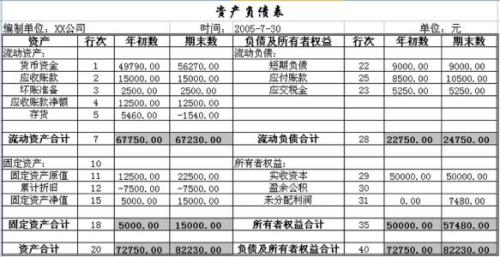
資產(chǎn)負(fù)債表中的應(yīng)收賬款計(jì)算與收付結(jié)算解析
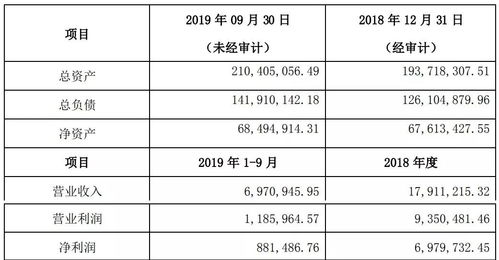
2019年商業(yè)保理公司財(cái)報(bào)全解析 應(yīng)收賬款融資與收付結(jié)算的雙輪驅(qū)動(dòng)
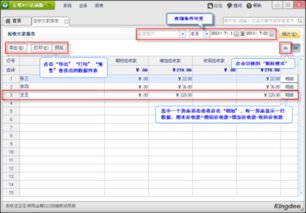
應(yīng)收分保賬款與應(yīng)收賬款收付結(jié)算的概念解析
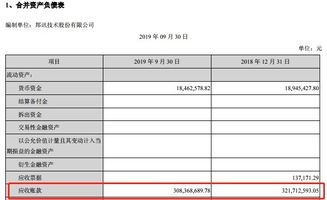
3億賬款沉睡七年 老牌通信企面臨風(fēng)險(xiǎn)警告
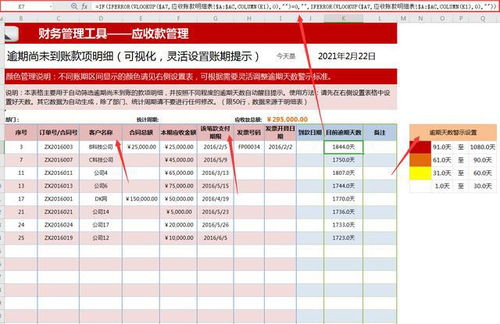
應(yīng)收賬款怕逾期,用這個(gè)可視化管理全自動(dòng)預(yù)警提醒
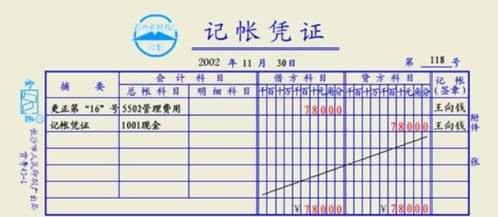
沖銷應(yīng)收賬款的含義、目的與收付結(jié)算解析
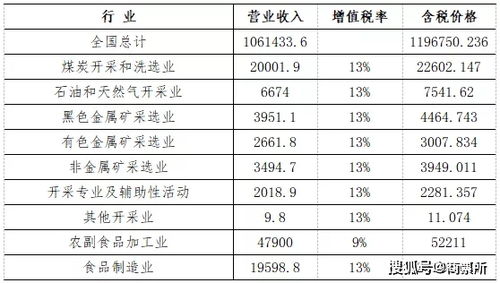
規(guī)模以上工業(yè)企業(yè)票據(jù)發(fā)展空間與應(yīng)收賬款票據(jù)化的探索 收付結(jié)算的轉(zhuǎn)型之路