工廠如何走進利潤爆增區(qū)?——應(yīng)收賬款的收付結(jié)算策略
在制造業(yè)的微利時代,工廠利潤如同海綿里的水,擠擠總會有,但若忽視應(yīng)收賬款管理,利潤就可能變成紙面富貴。應(yīng)收賬款不僅是資產(chǎn)負債表上的數(shù)字,更直接關(guān)系到現(xiàn)金流、資金成本和最終利潤。如何通過優(yōu)化應(yīng)收賬款的收付結(jié)算,讓工廠走進利潤爆增區(qū)?以下五大策略值得深挖。
一、從“接單為王”轉(zhuǎn)向“現(xiàn)金為王”:建立客戶信用體系
很多工廠為了搶訂單,對客戶信用調(diào)查流于形式,結(jié)果陷入“訂單越多,壞賬越多”的怪圈。要走出這個陷阱,必須建立客戶信用評估機制:
- 分級授信:根據(jù)客戶的歷史付款記錄、經(jīng)營狀況、行業(yè)地位等,將客戶分為A、B、C三級。A級客戶可給予較長賬期和較高額度,C級客戶則要求預(yù)付款或現(xiàn)款現(xiàn)貨。
- 動態(tài)調(diào)整:每季度重新評估客戶信用,一旦發(fā)現(xiàn)回款異常,立即降級并收緊賬期。
- 黑名單共享:利用行業(yè)商會等平臺,共享惡意欠款客戶信息,從源頭規(guī)避風(fēng)險。
某五金廠曾因大客戶突然倒閉,300萬應(yīng)收賬款血本無歸。痛定思痛后,該廠引入信用分級,一年內(nèi)壞賬率下降60%,利潤同比大增25%。
二、讓回款“跑”起來:優(yōu)化結(jié)算方式與賬期管理
不同的結(jié)算方式,對利潤的影響天差地別。工廠應(yīng)根據(jù)客戶資質(zhì)和談判地位,靈活組合結(jié)算工具:
- 預(yù)付款+進度款+質(zhì)保金:對定制化產(chǎn)品,要求簽訂合同后收取30%預(yù)付款,生產(chǎn)過半再收40%,發(fā)貨前結(jié)清25%,留5%質(zhì)保金。這樣既緩解資金壓力,又降低風(fēng)險。
- 銀行承兌匯票分級:接收銀行承兌匯票時,優(yōu)先選擇大型國有銀行或股份制銀行出具的票據(jù),避免接收 small 城商行或財務(wù)公司票據(jù),以防貼現(xiàn)困難或折價過高。
- 現(xiàn)金折扣激勵:設(shè)定“2/10,1/30,N/60”之類的信用政策,即10天內(nèi)付款享受2%折扣,30天內(nèi)付款享受1%折扣,60天內(nèi)全額付款。表面看損失了折扣,但加速回款帶來的資金周轉(zhuǎn)收益往往遠超折扣成本。
浙江某機電廠測算發(fā)現(xiàn):實施現(xiàn)金折扣后,平均回款周期從85天縮短至42天,釋放流動資金1200萬,減少銀行貸款800萬,一年利息節(jié)約40多萬,凈增利潤是折扣讓利的1.5倍。
三、用“保理”和“證券化”把應(yīng)收賬款變現(xiàn)
如果工廠急需資金,又不想等客戶慢慢付款,可以借助金融工具提前回籠資金:
- 應(yīng)收賬款保理:將應(yīng)收賬款轉(zhuǎn)讓給保理公司,付出一定手續(xù)費和利息后,提前拿到現(xiàn)金。對于中小工廠,無追索權(quán)保理還能優(yōu)化報表,降低資產(chǎn)負債率。
- 應(yīng)收賬款證券化:大型工廠可將分散的應(yīng)收賬款打包,發(fā)行資產(chǎn)支持證券(ABS),在資本市場融資。利率通常低于銀行貸款,且能盤活存量資產(chǎn)。
- 供應(yīng)鏈金融:如果上下游都是核心企業(yè),可借助它們的信用,通過中企云鏈、銀行供應(yīng)鏈平臺等,將應(yīng)收賬款轉(zhuǎn)化為電子付款憑證,可拆分、可轉(zhuǎn)讓、可貼現(xiàn),極大提高資金流動性。
廣東某電子廠接入供應(yīng)鏈金融平臺后,將核心企業(yè)應(yīng)收賬款做成“云信”,3天內(nèi)即可貼現(xiàn)到賬,年化成本僅5%,而以往民間借貸成本高達15%,僅此一項,每年節(jié)約財務(wù)費用200多萬,直接轉(zhuǎn)化為利潤。
四、內(nèi)部協(xié)同與考核:讓每個環(huán)節(jié)都為回款負責(zé)
應(yīng)收賬款管理不是財務(wù)一個部門的事,而是從銷售到生產(chǎn)、再到售后的全鏈條工程。工廠需建立跨部門協(xié)同機制:
- 銷售考核與回款掛鉤:銷售人員的提成不能僅以發(fā)貨或開票為準,必須與回款金額、回款速度掛鉤。例如,回款率達到95%以上才發(fā)放全額提成,逾期賬款扣減績效。
- 財務(wù)實時監(jiān)控:財務(wù)部門每周更新應(yīng)收賬款賬齡表,對逾期超過30天的客戶自動預(yù)警,并通知銷售和法務(wù)介入。
- 逾期分級催收:逾期1-30天,銷售電話催收;31-60天,財務(wù)發(fā)正式函件;61-90天,法務(wù)發(fā)律師函;90天以上,啟動訴訟或委托專業(yè)催收機構(gòu)。
江蘇某紡織廠曾因銷售和財務(wù)互相推諉,導(dǎo)致200萬貨款逾期一年半。推行“回款一體化考核”后,銷售主動關(guān)心客戶付款,財務(wù)及時提供數(shù)據(jù)支持。半年內(nèi),逾期賬款下降70%,回款率提升至98%。
五、數(shù)字化工具賦能:讓應(yīng)收賬款“看得見、管得住”
傳統(tǒng)Excel表格管理應(yīng)收賬款,效率低且易出錯。工廠應(yīng)引入ERP系統(tǒng)或?qū)I(yè)應(yīng)收賬款管理軟件,實現(xiàn):
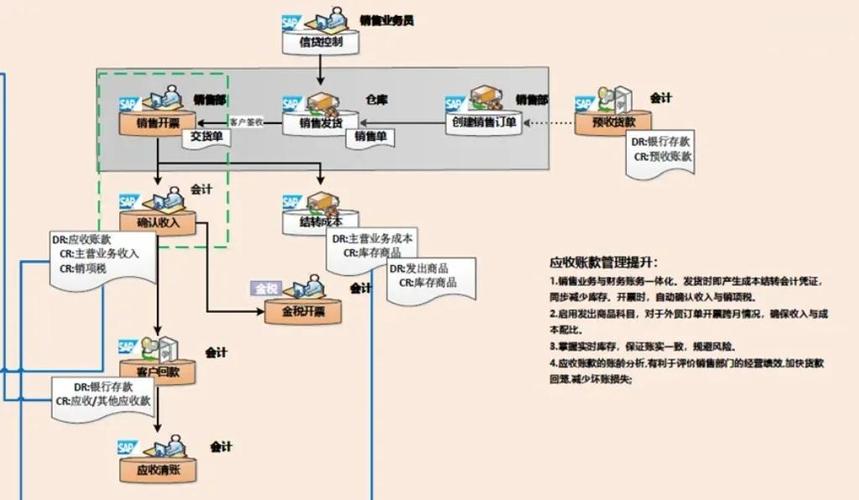
- 自動對賬:系統(tǒng)自動匹配發(fā)貨單、發(fā)票和回款,減少人工核銷誤差。
- 賬齡自動分析:按客戶、區(qū)域、產(chǎn)品線等多維度分析賬齡,生成可視化報表。
- 智能催收提醒:臨近到期或已逾期的賬款,系統(tǒng)自動發(fā)送郵件或短信提醒客戶,并推送催收任務(wù)給責(zé)任人。
- 信用額度控制:在ERP中設(shè)置客戶信用額度,一旦超額或逾期,系統(tǒng)自動鎖定訂單,從源頭控制風(fēng)險。
山東某機械廠上線智能應(yīng)收賬款管理系統(tǒng)后,財務(wù)人手減少2人,但回款效率提升50%,逾期率降至1%以下,年節(jié)約管理成本30萬,壞賬損失減少超百萬。這些節(jié)省下來的每一分錢,都是實打?qū)嵉睦麧櫋?/p>
工廠走進利潤爆增區(qū),不能只靠壓低成本或擴大銷售,更要向應(yīng)收賬款管理要效益。通過建立客戶信用體系、優(yōu)化結(jié)算方式、運用金融工具、強化內(nèi)部考核和數(shù)字化賦能,工廠可以把被占用的資金解放出來,把壞賬風(fēng)險扼殺在搖籃里,把財務(wù)成本轉(zhuǎn)化為凈利潤。當回款像產(chǎn)品下線一樣順暢,利潤爆增便不再是遙遠的口號,而是清晰的賬本現(xiàn)實。