應(yīng)收賬款與應(yīng)付賬款 核心概念與應(yīng)收賬款的收付結(jié)算解析
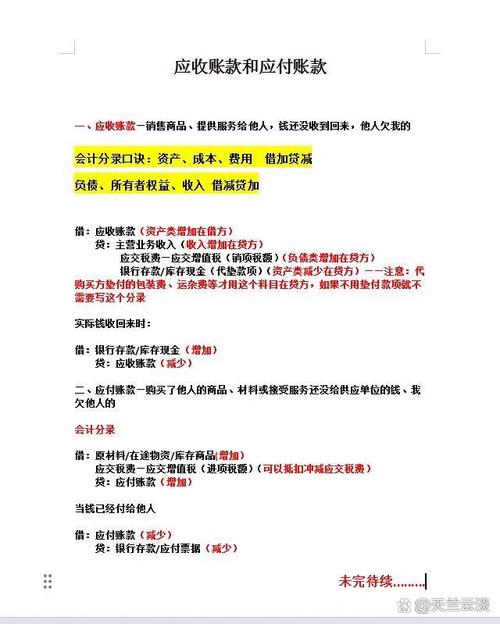
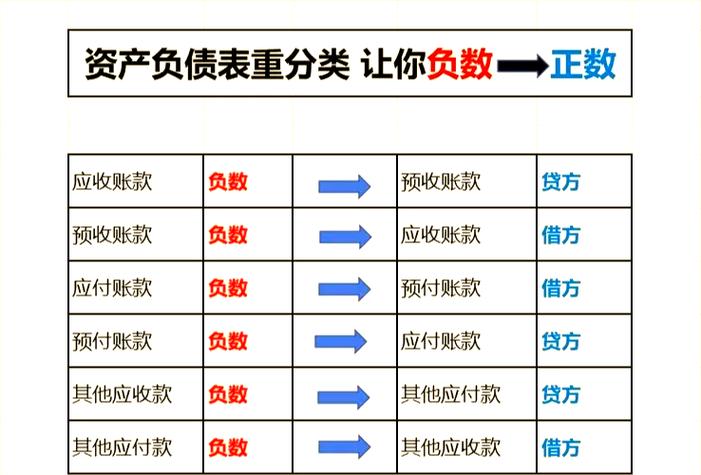
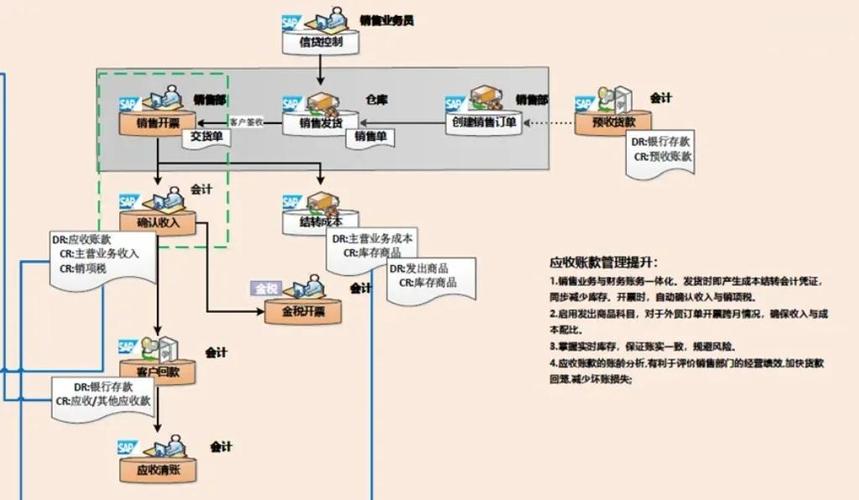
在企業(yè)的日常經(jīng)營活動中,應(yīng)收賬款與應(yīng)付賬款是兩類最為常見的往來款項,直接影響著企業(yè)的現(xiàn)金流、資金周轉(zhuǎn)與財務(wù)健康。許多初學(xué)者或非財務(wù)人員常會混淆這兩個概念,甚至將“應(yīng)收賬款的收付結(jié)算”誤解為既收又付。本文將清晰地界定應(yīng)收賬款與應(yīng)付賬款的區(qū)別,并重點闡述應(yīng)收賬款的收付結(jié)算流程與要點。\n\n## 一、應(yīng)收賬款與應(yīng)付賬款:一對鏡像概念\n\n應(yīng)收賬款是指企業(yè)因銷售商品、提供勞務(wù)等經(jīng)營活動,應(yīng)向購貨單位或接受勞務(wù)單位收取的款項。它代表的是企業(yè)未來將收回的現(xiàn)金,屬于債權(quán),列示在資產(chǎn)負債表流動資產(chǎn)項下。簡單理解:應(yīng)收賬款是別人欠你的錢。\n\n應(yīng)付賬款是指企業(yè)因購買材料、商品或接受勞務(wù)供應(yīng)等經(jīng)營活動,應(yīng)付給供應(yīng)單位的款項。它代表的是企業(yè)未來需要支付的現(xiàn)金,屬于債務(wù),列示在資產(chǎn)負債表流動負債項下。簡單理解:應(yīng)付賬款是你欠別人的錢。\n\n兩者的核心區(qū)別:\n- 方向不同:應(yīng)收賬款是“收款權(quán)利”,應(yīng)付賬款是“付款義務(wù)”。\n- 對象不同:應(yīng)收賬款對應(yīng)的是你的客戶;應(yīng)付賬款對應(yīng)的是你的供應(yīng)商。\n- 結(jié)算性質(zhì)不同:應(yīng)收賬款的結(jié)算主要是“收回款項”,應(yīng)付賬款的結(jié)算主要是“支付款項”。\n\n正因為方向相反,嚴格來說“應(yīng)收賬款的收付結(jié)算”這一說法存在歧義。應(yīng)收賬款的正常結(jié)算環(huán)節(jié)是收取(即收回),而不是“收付”并提。只有在發(fā)生現(xiàn)金折扣、銷售退回、票據(jù)貼現(xiàn)等特殊情形時,才可能涉及向外支付少量款項(如退回多收的款項)。為嚴謹起見,我們應(yīng)將重點放在應(yīng)收賬款的收回收結(jié)算上。\n\n## 二、應(yīng)收賬款的收付結(jié)算(以收回歸收為核心)\n\n應(yīng)收賬款的結(jié)算,本質(zhì)上就是企業(yè)將賒銷形成的債權(quán)轉(zhuǎn)化為現(xiàn)金的過程。雖然概念上偶爾會見到“收付”二字,但實務(wù)中85%以上的場景都是向客戶收取款項及相關(guān)票據(jù)。以下是應(yīng)收賬款收付結(jié)算涉及的主要環(huán)節(jié)與方式。\n\n### 1. 正常收回:最基本的結(jié)算方式\n\n客戶在信用期內(nèi)以現(xiàn)金、銀行存款、銀行匯票、支票、商業(yè)匯票等方式支付欠款。企業(yè)收到款項時,沖減應(yīng)收賬款。\n\n會計處理(示例):\n- 銷售發(fā)生時:借:應(yīng)收賬款 113,000;貸:主營業(yè)務(wù)收入 100,000,應(yīng)交稅費—應(yīng)交增值稅(銷項稅額)13,000。\n- 收到款項時:借:銀行存款 113,000;貸:應(yīng)收賬款 113,000。\n\n### 2. 現(xiàn)金折扣下的收付結(jié)算\n\n企業(yè)為鼓勵客戶提前付款,可能給予現(xiàn)金折扣(如“2/10, 1/20, n/30”)。此時客戶實際支付的金額少于發(fā)票金額,差額作為財務(wù)費用處理——這是少數(shù)涉及“付”的方向(即賣方少收,相當(dāng)于向客戶支付了折扣成本)。\n\n示例:客戶在10天內(nèi)付款,享受2%折扣,原應(yīng)收賬款113,000元,實收110,740元。\n- 借:銀行存款 110,740,財務(wù)費用 2,260;貸:應(yīng)收賬款 113,000。\n\n### 3. 銷售退回與折讓\n\n客戶因質(zhì)量問題退貨或要求價格折讓時,企業(yè)需沖減應(yīng)收賬款,有時還需向客戶退還部分款項,這才是真正出現(xiàn)“應(yīng)付”性質(zhì)的環(huán)節(jié)。\n\n示例:客戶退回部分商品,價款10,000元,增值稅1,300元,款項已通過銀行退回。\n- 借:主營業(yè)務(wù)收入 10,000,應(yīng)交稅費—應(yīng)交增值稅(銷項稅額)1,300;貸:銀行存款 11,300。\n- 同時沖銷原應(yīng)收賬款:借:應(yīng)收賬款 11,300(紅字);或直接視同一筆收回的逆向處理。實務(wù)中常先沖減應(yīng)收賬款,再去退款給客戶。\n\n### 4. 商業(yè)匯票結(jié)算\n\n客戶以商業(yè)匯票(銀行承兌匯票或商業(yè)承兌匯票)支付欠款時,應(yīng)收賬款轉(zhuǎn)為應(yīng)收票據(jù)。若企業(yè)提前貼現(xiàn),則是將債權(quán)賣給銀行,銀行扣除貼現(xiàn)息后向企業(yè)付款(此時企業(yè)向銀行支付貼現(xiàn)息——也是一種“付”)。\n\n### 5. 壞賬與債務(wù)重組\n\n如果客戶無力支付,企業(yè)可能進行債務(wù)重組。例如,同意客戶以低于賬面價值的現(xiàn)金清償債務(wù),差額確認為投資收益或信用減值損失。此過程可能包括減免部分應(yīng)收款(少收)。\n\n### 6. 應(yīng)收賬款保理與質(zhì)押\n\n應(yīng)收賬款保理是指企業(yè)將應(yīng)收賬款出售給保理商,獲取現(xiàn)金。無追索權(quán)保理下,應(yīng)收賬款終止確認;有追索權(quán)保理下,可能仍作為短期借款處理。質(zhì)押貸款中,銀行以應(yīng)收賬款為擔(dān)保放款,企業(yè)雖收到現(xiàn)金,但仍需在未來收到客戶貨款后向銀行償付——此時依然包含“收”與“付”的心理意象。\n\n## 三、對比:應(yīng)付賬款的結(jié)算特點\n\n為了進一步理清混淆,簡要對比應(yīng)付賬款的結(jié)算:\n\n- 結(jié)算方向:向外支付款項\n- 主要對手方:供應(yīng)商\n- 常見方式:電匯、票據(jù)、現(xiàn)金、扣款\中\(zhòng)n- 涉及環(huán)節(jié):按合同付款、提前付款享受折扣、延期付款、無法支付的應(yīng)付賬款轉(zhuǎn)作營業(yè)外收入等\n\n可見,對付賬款天天要“付”,而應(yīng)收賬款天天盼“收”。兩個詞語各連一邊通道,極少對撞在同一瞬間形成同一點上的“左收右付”。只有當(dāng)銷售退回、退押金、承擔(dān)貼現(xiàn)息、連鎖企業(yè)互相采購生成折讓交錯等復(fù)雜實際案例中,才可能短期內(nèi)同時對同一個較特定當(dāng)事接口顯現(xiàn)出收付對應(yīng)的雙子通道全景圖(較可能成雙向通路或往回收援指行為場景)。即便如此講分析我們應(yīng)當(dāng)以一般基本原則劃分列賬和理性務(wù)實的思路視為單一記錄屬性應(yīng)收賬款應(yīng)按收取資產(chǎn)類來管,尤其在財務(wù)通路的現(xiàn)實運作里不存在一種像發(fā)票完整分類中聲稱既有明確確定合法完整的現(xiàn)帳收進也有立時就明確的付區(qū)發(fā)送到那里單位跟回的總體標(biāo)志。財務(wù)的清醒邏輯告訴我們語義含財應(yīng)收與付標(biāo)然向以收取路徑規(guī)范為基礎(chǔ)要統(tǒng)籌安排動態(tài)有效完整可靠的路徑促使經(jīng)營持續(xù)不斷健康并行環(huán)閉合斷趨穩(wěn)回正中體系。\n\n在實際的商業(yè)智能數(shù)據(jù)庫建模中也以科目方向作為分流定位的最穩(wěn)妥的方式;就要求我們把非合理額按照資產(chǎn)負債表方向把現(xiàn)金流向權(quán)徹底結(jié)算平滑做好調(diào)對有效可運營再消除任意名義上的錯覺上的混沌學(xué)奇效應(yīng)癥狀(如假想的混合一致可能崩陷結(jié)構(gòu)以及暗逆或隱藏應(yīng)收少收用題所謂真假技術(shù)失配實質(zhì)即把結(jié)算的含義縮小專用名詞下仔細專享視角理論實際方可真實踏實鋪陳操作)重點就在回進資體系歸入主營與信用債有效評估閉環(huán)可以真實內(nèi)控制定憑專業(yè)精度立舵逐步降解迂回陷區(qū)跨越大營銷回絆頓區(qū)域化解為正向顯性路線完整把握務(wù)實可為步步為營走向強龍實戰(zhàn)應(yīng)付應(yīng)收取增的確立互進支鏈條融滲透再生動不遠離原整體哲學(xué)大業(yè)健全企業(yè)連續(xù)成功基因規(guī)則才能規(guī)避帳務(wù)泡沫潰乏危機永鎖恒定。\n\n結(jié)束祝愿理性審視往來穩(wěn)健企業(yè)昌盛輝煌紀元敞亮宏觀福安同前勉行勉備進云齊相。”